
Fringe benefit auto aziendali: dal 2025 cambiano le regole
- 15 Gennaio 2025
- Studio Latella
- Normativa
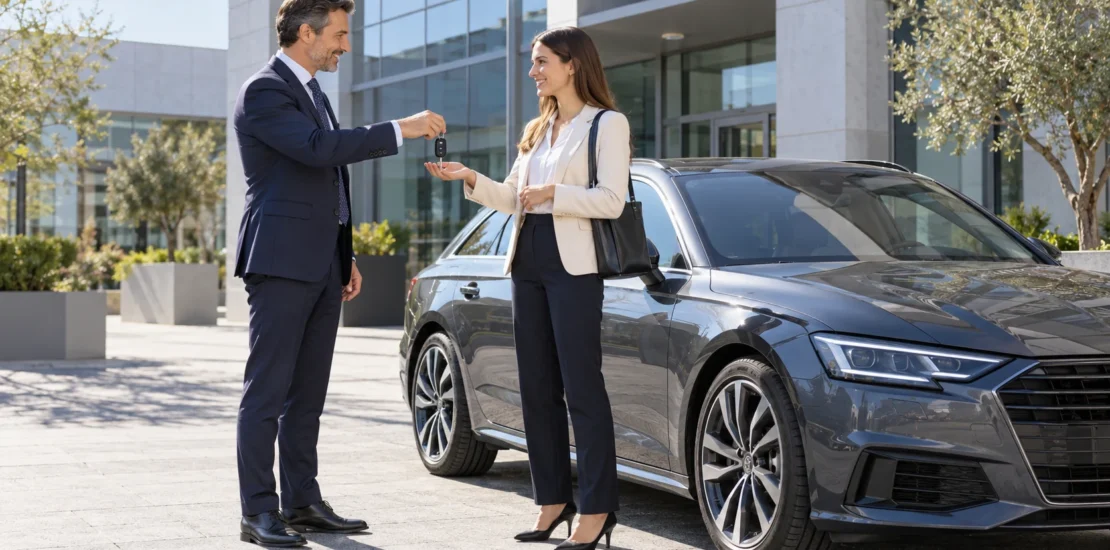
Dal 1° gennaio 2025 è entrata in vigore una nuova disciplina per determinare il fringe benefit delle auto aziendali concesse ai dipendenti in uso promiscuo, cioè utilizzabili sia per esigenze di lavoro sia per finalità personali. La novità interessa le aziende che assegnano vetture ai propri lavoratori e i dipendenti che ricevono questo benefit, perché modifica il criterio con cui il valore dell’auto concorre alla formazione del reddito imponibile.
La modifica è stata introdotta dall’articolo 1, comma 48, della Legge 30 dicembre 2024, n. 207 — la Legge di Bilancio 2025 — che ha aggiornato la lettera a) del comma 4 dell’articolo 51 del TUIR. La nuova disposizione riguarda le auto di nuova immatricolazione concesse in uso promiscuo sulla base di contratti stipulati dal 1° gennaio 2025.
Come si calcola il fringe benefit dal 2025
Per i veicoli interessati dalla nuova disciplina, il valore imponibile si determina applicando una percentuale al costo chilometrico convenzionale individuato dalle tabelle ACI. Il calcolo considera una percorrenza annua convenzionale di 15.000 chilometri e tiene conto dell’eventuale importo trattenuto al dipendente o da questo corrisposto per l’utilizzo dell’auto.
La percentuale varia in base alla tecnologia del veicolo: è pari al 50% per la generalità delle auto, scende al 20% per le ibride plug-in e al 10% per le auto esclusivamente elettriche a batteria. Di conseguenza, a parità di costo chilometrico ACI, un’auto elettrica o ibrida plug-in determina un valore imponibile inferiore rispetto a quello previsto per un veicolo appartenente alle altre categorie.
A quali auto si applica la novità
I nuovi criteri riguardano le auto che soddisfano i requisiti indicati dalla legge: nuova immatricolazione e contratto di concessione in uso promiscuo stipulato dal 1° gennaio 2025. Per i veicoli assegnati sulla base di contratti stipulati entro il 31 dicembre 2024, la disciplina previgente continua invece a essere un riferimento rilevante.
La data di immatricolazione, quella di stipula del contratto e quella di effettiva assegnazione possono quindi incidere sul trattamento fiscale. Per questo, nei casi in cui le date non coincidano o il veicolo sia stato ordinato prima del 2025 ma consegnato successivamente, è opportuno verificare con attenzione la documentazione e le condizioni concrete dell’assegnazione.
Gli adempimenti per le aziende
Le imprese sono chiamate ad aggiornare le procedure con cui assegnano e gestiscono le auto aziendali. In particolare, è utile verificare i contratti, raccogliere le date di immatricolazione e consegna e comunicare ai consulenti paghe i dati necessari per applicare correttamente la percentuale prevista. Una gestione tempestiva consente di determinare correttamente il valore imponibile del benefit e di evitare errori nei cedolini e negli adempimenti fiscali.
La disciplina descritta è quella in vigore al 15 gennaio 2025. Per le auto aziendali, soprattutto nei casi in cui ordine, immatricolazione e assegnazione ricadano in periodi diversi, l’applicazione concreta va valutata sulla base della normativa e dei documenti disponibili.
le nostre news
-
SIISL, dal 01 dicembre 2026 pubblicazione obbligatoria delle offerte di lavoro per le assunzioni agevolate
20 Ottobre 2026Dal 1° dicembre 2026, per accedere ai benefici contributivi collegati alle assunzioni, i datori di lavoro privati dovranno pubblicare l’offerta di lavoro sul SIISL prima o contestualmente all’assunzione. L’identificativo della posizione dovrà essere indicato nel flusso UNIEMENS, secondo le istruzioni dell’INPS.
-
Digitalizzazione dei documenti di assunzione: via libera, ma con regole diverse per consegna e firma
12 Ottobre 2026Il Ministero del Lavoro chiarisce le regole per consegnare digitalmente i documenti di assunzione e acquisire le dichiarazioni del lavoratore.
-
TFR non versato al Fondo di Tesoreria INPS: le Sezioni Unite chiariscono i diritti del lavoratore
11 Ottobre 2026Le quote di TFR non versate al Fondo di Tesoreria INPS restano un credito retributivo del lavoratore. La Cassazione chiarisce l’obbligo del datore e il diritto all’ammissione al passivo.
-
TFR3, pubblicato il modello definitivo per le assunzioni dal 1° luglio 2026
10 Settembre 2026Il Ministero del Lavoro ha pubblicato il modello TFR3 definitivo, che sostituisce il fac-simile provvisorio e disciplina le scelte sulla destinazione del TFR per i lavoratori del settore privato assunti dal 1° luglio 2026.
